अगर आप Google Pay, PhonePe, Paytm या किसी दूसरे UPI ऐप से रोजाना पेमेंट करते हैं, तो इन दिनों आपके सामने UPI चार्ज से जुड़ी खबरें जरूर आई होंगी। सोशल मीडिया पर यह सवाल भी तेजी से पूछा जा रहा है कि क्या अब UPI से पैसे भेजने पर चार्ज लगेगा?
इस सवाल का सीधा जवाब है—नहीं, हर UPI payment पर चार्ज नहीं लगेगा।
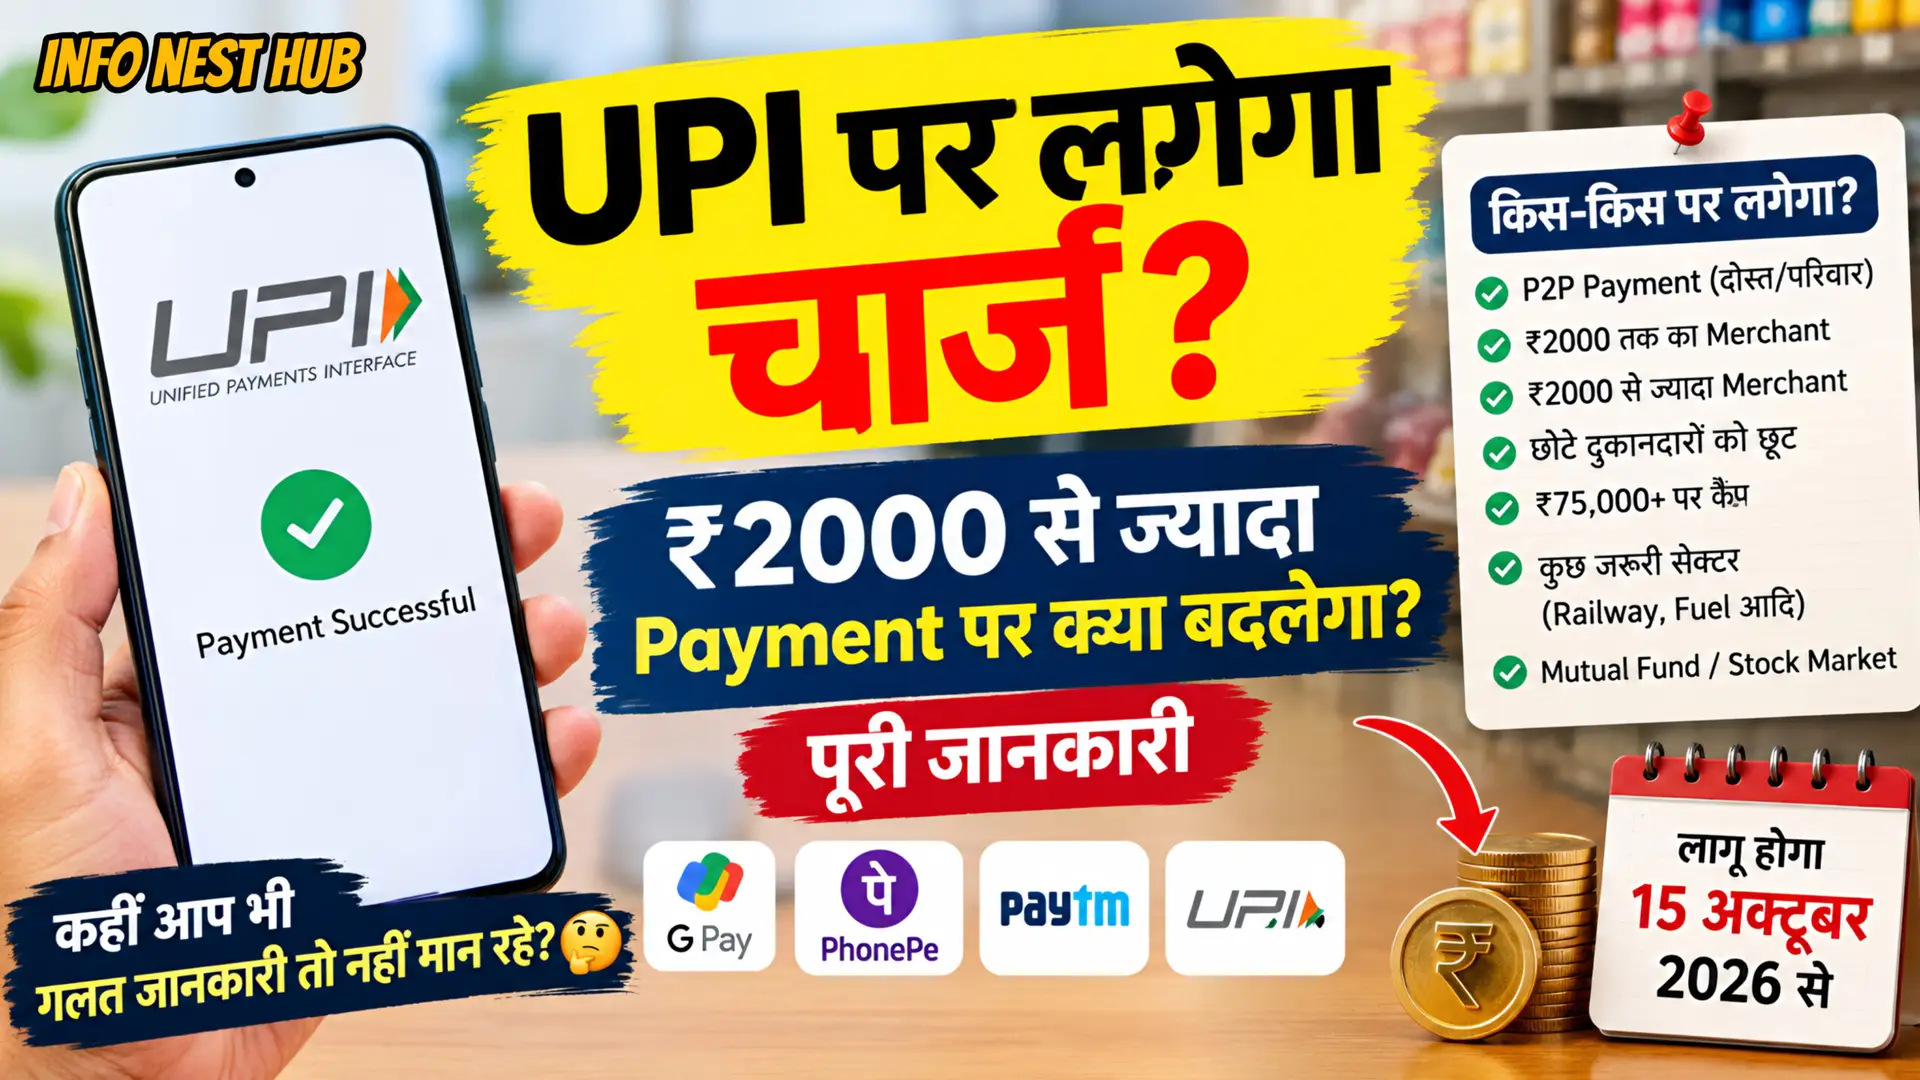
भारत में UPI के लिए नया Merchant Discount Rate यानी MDR framework लाया गया है। यह व्यवस्था 15 अक्टूबर 2026 से लागू होगी। इसके तहत कुछ चुनिंदा merchant transactions पर MDR लगाया जाएगा, लेकिन आम लोगों के Person-to-Person यानी एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले UPI payments मुफ्त रहेंगे।
तो आखिर नया UPI MDR चार्ज क्या है, किसे देना होगा और आम UPI user पर इसका क्या असर पड़ेगा? आइए आसान भाषा में समझते हैं।
UPI MDR क्या होता है?
MDR का पूरा नाम Merchant Discount Rate यानी Merchant Discount Rate है।
सरल भाषा में कहें तो यह वह शुल्क है जो payment स्वीकार करने वाले merchant के transaction पर payment ecosystem में लगाया जाता है।
यह सामान्य UPI user से लिया जाने वाला tax नहीं है। सरकार ने स्पष्ट किया है कि MDR सरकार या NPCI द्वारा tax के रूप में वसूल नहीं किया जाएगा। इससे मिलने वाली राशि payment ecosystem में शामिल banks, payment service providers और UPI app providers जैसे participants के बीच बांटी जाएगी।
यही वजह है कि MDR को सीधे “UPI tax” कहना सही नहीं है।
क्या हर UPI payment पर चार्ज लगेगा?
नहीं।
नए नियम को समझने के लिए UPI payment को दो हिस्सों में देखना जरूरी है।
1. Person-to-Person यानी P2P Payment
जब आप अपने दोस्त, भाई, बहन, माता-पिता या किसी दूसरे व्यक्ति को UPI से पैसे भेजते हैं, तो इसे P2P transaction कहा जाता है।
इस तरह के transactions पर नया MDR लागू नहीं होगा।
मान लीजिए आपने अपने दोस्त को ₹5,000 भेजे या परिवार के किसी सदस्य को ₹20,000 भेजे। केवल नए MDR framework की वजह से इन payments पर आपसे charge नहीं लिया जाएगा। सरकार के अनुसार P2P transactions राशि चाहे जितनी हो, free रहेंगे।
2. Person-to-Merchant यानी P2M Payment
जब आप किसी दुकान, business, merchant या service provider को UPI से payment करते हैं, तो यह P2M transaction होता है।
इसी category के कुछ बड़े transactions पर नया MDR लागू होगा।
₹2,000 तक का UPI payment फ्री रहेगा
यह बात आम UPI users के लिए सबसे ज्यादा महत्वपूर्ण है।
₹2,000 तक के merchant UPI payments पर MDR नहीं लगेगा।
उदाहरण के लिए आपने किसी दुकान से ₹1,500 का सामान खरीदा और UPI से payment किया। इस नए framework के तहत उस payment पर MDR नहीं लगेगा।
इसलिए यह कहना कि “15 अक्टूबर से UPI महंगा हो जाएगा” पूरी तस्वीर नहीं बताता।
छोटे और सामान्य payments का बड़ा हिस्सा पहले की तरह zero-MDR व्यवस्था में रहेगा।
₹2,000 से ज्यादा payment पर क्या होगा?
अब आते हैं सबसे महत्वपूर्ण हिस्से पर।
15 अक्टूबर 2026 से निर्धारित merchant transactions में ₹2,000 से अधिक के P2M UPI payments पर 0.4% MDR लागू होगा।
उदाहरण से समझिए।
अगर कोई eligible merchant transaction ₹5,000 का है, तो 0.4% के हिसाब से MDR ₹20 बनता है।
लेकिन इसका मतलब यह नहीं है कि customer के bank account से ₹5,020 अपने आप कट जाएंगे।
MDR merchant payment ecosystem का charge है और सरकार के अनुसार customers से अलग से MDR नहीं लिया जाएगा।
यानी यहां “merchant पर MDR” और “customer से UPI fee” के बीच अंतर समझना बहुत जरूरी है।
₹75,000 से ज्यादा payment पर क्या होगा?
नए framework में बहुत बड़े eligible merchant transactions के लिए MDR की maximum limit भी रखी गई है।
₹75,000 या उससे अधिक के transaction पर MDR अधिकतम ₹300 प्रति transaction तक सीमित रहेगा।
इसका मतलब यह हुआ कि transaction जितना बड़ा होता जाएगा, 0.4% के हिसाब से MDR अनंत तक नहीं बढ़ेगा।
क्या छोटे दुकानदारों पर भी MDR लगेगा?
यहां भी एक महत्वपूर्ण छूट है।
सरकार ने छोटे merchants के लिए zero-MDR framework जारी रखा है। P2PM category में QR code के जरिए प्रति माह ₹1 लाख तक प्राप्त करने वाले छोटे merchants को सभी transactions पर zero MDR का लाभ जारी रहेगा। इसमें street vendors, मोहल्ले की दुकानें और छोटे businesses शामिल हैं।
इसका उद्देश्य छोटे कारोबारियों पर digital payment की अतिरिक्त लागत का बोझ नहीं डालना है।
सरकार के अनुसार लगभग 96% P2M transactions नए MDR से प्रभावित नहीं होंगे।
यानी headlines देखकर ऐसा समझना कि हर दुकान के हर UPI payment पर नया charge लगेगा, सही नहीं होगा।
कुछ जरूरी sectors के लिए अलग नियम
नए framework में कुछ essential और low-margin sectors के लिए सामान्य 0.4% MDR की जगह अलग व्यवस्था रखी गई है।
Railways, telecommunications, insurance, fuel और agricultural inputs जैसे sectors में ₹2,000 से अधिक के eligible transactions पर ₹5 प्रति transaction का flat MDR रखा गया है।
इसका कारण यह है कि इन क्षेत्रों में transaction volume ज्यादा हो सकता है और margins भी कई मामलों में सीमित होते हैं।
Mutual Fund और Stock Market payment का क्या होगा?
यह जानकारी उन लोगों के लिए खास है जो UPI से mutual fund, securities, stockbroker या dealer को payment करते हैं।
Capital-market related payments के लिए MDR की दर 0.02% रखी गई है और इसकी maximum limit ₹300 प्रति transaction है।
इसलिए stock market या mutual fund payment को सामान्य merchant payment के साथ बिल्कुल उसी तरह नहीं समझना चाहिए।
क्या Google Pay, PhonePe और Paytm से पैसे भेजने पर charge लगेगा?
सिर्फ इसलिए कि आप Google Pay, PhonePe या Paytm इस्तेमाल कर रहे हैं, आपके हर payment पर नया charge नहीं लगेगा।
अगर आप किसी व्यक्ति को पैसे भेजते हैं तो P2P transaction free रहेगा।
अगर आप ₹2,000 तक किसी merchant को payment करते हैं, तो उस पर भी नए MDR framework के तहत charge नहीं लगेगा।
बड़े merchant transactions में applicable MDR payment ecosystem के स्तर पर लागू होगा, लेकिन ग्राहक से अलग से MDR वसूलने की अनुमति नहीं है।
नया नियम कब से लागू होगा?
यह बदलाव 15 अक्टूबर 2026 से लागू होगा।
इसलिए सितंबर 2026 में खबर पढ़कर यह समझ लेना कि आज से ही हर बड़े UPI payment पर charge कटना शुरू हो गया है, सही नहीं होगा।
नई व्यवस्था की effective date 15 अक्टूबर 2026 है।
एक नजर में समझें
| UPI Payment | नया MDR |
| व्यक्ति से व्यक्ति | P2PFree |
| Merchant को ₹2,000 Tak | Free |
| Eligible merchant को ₹2,000 से अधिक | 0.4% MDR |
| ₹75,000 या अधिक eligible transaction | अधिकतम ₹300 |
| छोटे eligible merchants | ZERO MDR |
| कुछ essential sectors | ₹5 flat MDR |
| Capital-market payments | 0.02%, अधिकतम ₹300 |
क्या customer को अपना UPI इस्तेमाल करना बंद कर देना चाहिए?
नए नियम का मतलब यह नहीं है कि UPI बंद हो रहा है।
UPI भारत में digital payments का बहुत बड़ा हिस्सा है और अगस्त 2026 में इस network पर लगभग 24.5 अरब transactions हुए, जिनकी कुल value करीब ₹29.82 लाख करोड़ रही।
नई MDR व्यवस्था का उद्देश्य payment ecosystem के लिए revenue mechanism उपलब्ध कराना और infrastructure, security तथा आगे के expansion को support करना बताया गया है।
हालांकि, merchant organizations और कुछ industry groups ने इस बदलाव को लेकर concerns भी जताए हैं। उनकी चिंता यह है कि कुछ businesses पर अतिरिक्त लागत आने से वे इसका असर अपने prices या payment preferences पर डाल सकते हैं। यह एक संभावित business impact है, न कि customer से MDR सीधे वसूलने का नियम।
निष्कर्ष: UPI पर असल में क्या बदला?
पूरी खबर को एक लाइन में समझें तो UPI बंद या पूरी तरह paid नहीं हुआ है।
15 अक्टूबर 2026 से कुछ निर्धारित ₹2,000 से अधिक के merchant UPI transactions पर 0.4% MDR लागू होगा, जबकि P2P payments पूरी तरह free रहेंगे। ₹2,000 तक के merchant payments और निर्धारित छोटे merchants के transactions भी zero-MDR framework में रहेंगे। बड़े transactions पर ₹300 की maximum cap और कुछ essential sectors तथा capital-market payments के लिए अलग rates रखे गए हैं।
इसलिए अगली बार जब आपको सोशल मीडिया पर “अब UPI करने पर पैसे कटेंगे” जैसी headline दिखाई दे, तो पूरी खबर जरूर पढ़ें। हर UPI payment पर charge लगने की बात सही नहीं है। सबसे महत्वपूर्ण अंतर यह है कि नया MDR मुख्य रूप से कुछ बड़े merchant transactions से जुड़ा है, जबकि आम व्यक्ति से व्यक्ति पैसे भेजने वाला UPI payment free रहेगा।
Thanks for read Info nest hub blog.